Een verzekering voor opstijgend vocht bestaat in de praktijk nauwelijks. Bijna alle opstalverzekeringen sluiten dit type vochtschade expliciet uit, omdat het wordt gezien als een bouwkundig of onderhoudsprobleem en niet als plotselinge, onverwachte schade. Dat is een harde realiteit waar veel huiseigenaren pas achter komen als de schade er al is.
Begrijpen waarom dit zo werkt, en wat je dan wél kunt doen, is het meest bruikbare wat je uit dit artikel kunt halen.
Waarom een opstalverzekering opstijgend vocht niet dekt
Opstalverzekeringen vergoeden schade die plotseling en onvoorzien ontstaat, denk aan brand, inbraak of een lekkende waterleiding die opeens breekt. Opstijgend vocht werkt anders: het kruipt over jaren langzaam omhoog door de muren, veroorzaakt door een ontbrekende of defecte vochtbarrière in de fundering of ondermuur. Verzekeraars classificeren dit als geleidelijke schade, en dat type schade is standaard uitgesloten in de polisvoorwaarden.
In de kleine lettertjes van vrijwel elke Nederlandse opstalverzekering vind je een uitsluiting voor “vocht door inwerking van grondwater”, “opstijgend grondwater” of “bouwkundige gebreken”. Opstijgend vocht valt daar rechtstreeks onder. Het maakt daarbij niet uit hoe erg de schade is of hoelang je al in de woning woont.
Wat als het vocht door regenwater van buiten komt?
Er is een verschil dat de moeite waard is om te kennen. Doorslaand vocht, waarbij regenwater langs een beschadigde of poreuze buitenmuur naar binnen dringt, kan in sommige gevallen wél gedeeltelijk gedekt zijn, bijvoorbeeld via een dekking voor stormschade als de gevel beschadigd raakte door een storm. Maar ook hier geldt: als de oorzaak een bouwkundig gebrek is (te dunne muur, geen isolerende laag, geen hydrofobering), dan wijst de verzekeraar de claim af.
Het verschil zit in de oorzaak. Schade door een eenmalige, plotselinge gebeurtenis (zoals storm) kan gedekt zijn. Schade die ontstaat door een structureel tekort in de bouw of het onderhoud van de woning, is dat niet.
Is er een verzekering die opstijgend vocht wél dekt?
Een standaard product dat opstijgend vocht dekt, bestaat niet op de Nederlandse markt. Sommige bouwkundige garantieregelingen, zoals een bouwgarantie bij nieuwbouw via Woningborg of SWK, dekken gebreken in de vochtbarrière als die aantoonbaar fout is aangebracht bij de bouw. Dit geldt dan voor nieuwbouwwoningen binnen de garantieperiode, niet voor bestaande bouw.
Koop je een woning via een makelaar en is opstijgend vocht niet vermeld in het bouwkundig rapport of de NVM-vragenlijst, dan kun je in sommige gevallen de verkoper aansprakelijk stellen voor verborgen gebreken. Dat is echter een juridisch traject, geen verzekeringskwestie. Schakel daarvoor een jurist of rechtsbijstandsverlener in.
Wat kun je wél doen als je met opstijgend vocht te maken hebt?
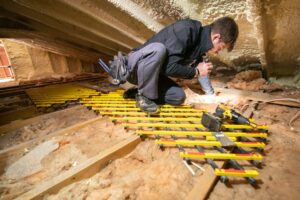
Omdat een verzekering je hier niet helpt, is het oplossen van de oorzaak de enige reële route. De meest gebruikte methoden zijn het injecteren van een chemische vochtbarrière in de muur, het aanbrengen van een electro-osmotisch systeem, of het mechanisch inzagen en plaatsen van een nieuwe vochtbarrière. De kosten voor dit soort behandelingen lopen uiteen, afhankelijk van de methode en de omvang van het probleem.
Controleer ook of je een rechtsbijstandsverzekering hebt. Die dekt de juridische kosten als je een geschil hebt met een aannemer die de vochtbarrière verkeerd heeft aangelegd, of met de verkoper van de woning als het gebrek bij aankoop al aanwezig was maar niet gemeld.
Opstijgend vocht is een onderhoudsprobleem, en verzekeraars behandelen het ook zo. Het loont wel om je polis er eens op na te slaan, want de exacte uitsluiting verschilt per verzekeraar. Vraag bij twijfel de polisvoorwaarden op en kijk specifiek naar de secties over “geleidelijke schade” en “vochtdoorlating”. Zo weet je precies waar je aan toe bent voordat je een claim indient die toch wordt afgewezen.
Other Articles
Renovatie vloer isoleren: zo pak je het slim aan
Schimmel op de buitenmuur verwijderen: zo doe je het stap voor stap